カウンターポイントリサーチ (英文名: Counterpoint Research 以下、カウンターポイントリサーチ)は、2026年上期グローバル折りたたみスマートフォン向けパネル出荷は前年比13%減少となり、クラムシェル型パネルの出荷は62%減少、インフォールド型パネルの出荷は前年比35%増加したという調査結果を含むQuarterly Foldable Display Shipment and Technology Reportによる最新調査を発表致しました。
カウンターポイントリサーチの最新調査Quarterly Foldable Display Shipment and Technology Reportによると、2026年上期グローバル折りたたみスマートフォン向けパネル出荷は、前年比13%減少しました。減少はクラムシェル型パネルに集中する一方、インフォールド型パネルの出荷は引き続き増加しました。
カウンターポイントリサーチのシニアアナリストEnze Qiは次の通り述べています。
「上期全体の減少率よりも、四半期ごとの動きの方が市場の状況をより明確に示しています。2026年第2四半期の出荷台数は、Samsungが新型折りたたみスマートフォンの発売に向けてパネル調達を大幅に増やしたことで、前四半期比85%増加しました。ただし、2025年第2四半期との比較では依然として16%減となっており、回復がまだ市場全体には広がっていないことを示しています。」
第2四半期のSDCの出荷は前年比6%増加し、シェアは13.5ポイント上昇して66%となりました。一方、BOEの出荷は41%減少し、シェアも約9ポイント低下して22%となりました。上期全体では、SDCの出荷が前年比10%増加した一方、BOEは31%減少しました。主要スマートフォンブランドの製品投入スケジュールは、引き続きパネルメーカーの出荷を大きく左右する要因となっています。
図: 折りたたみスマートフォン向けパネル出荷シェア・2026年上期と2025年上期の比較
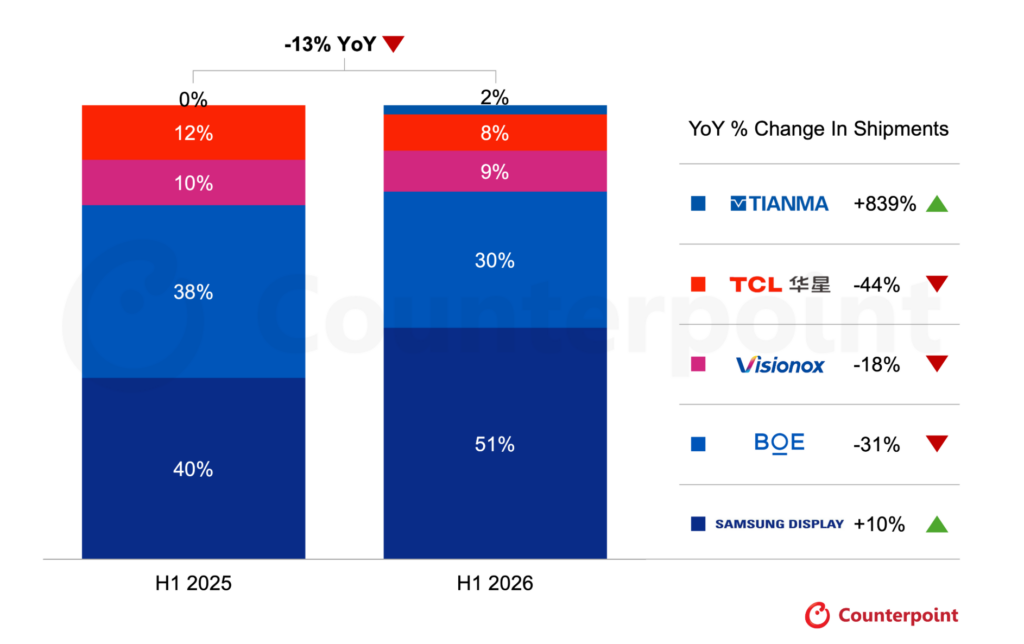
出典: カウンターポイントリサーチ Foldable Panel Shipment Tracker & Forecast
上期の減少はクラムシェル型パネルに集中
上期の出荷減少はインフォールド型の需要ではなく、クラムシェル型パネルによるものでした。インフォールド型パネルの出荷は前年比35%増加し、そのシェアは50%から78%へと約28ポイント上昇しました。一方、クラムシェル型パネルの出荷は62%減少し、シェアは約27ポイント低下して21%となりました。第2四半期には、インフォールド型パネルが出荷全体の約80%を占めており、市場が引き続きブック型製品へシフトしていることを示しています。
2026年における回復は、下期とAppleが鍵に
2026年通年の折りたたみスマートフォン向けパネル出荷は、2025年比で23%増加すると予測されています。下期の出荷は上期比53%増、2025年下期比71%増となり、通年出荷の61%を占める見通しです。
Appleは、2026年の予測における最大の増加要因であり、通年出荷の27%を占めると予測されています。また、そのすべてが下期に集中する見込みです。Samsungの出荷は前年比8%増加し、33%のシェアで首位を維持すると予測されています。一方、Huaweiの出荷は6%減少し、シェアは25%となる見通しです。Apple、Samsung、Huaweiの3社で、出荷全体の86%を占めると予測されています。
2026年のインフォールド型パネルの出荷は前年比107%増加し、シェアは約33ポイント上昇して81%となる見通しです。一方、クラムシェル型パネルの出荷は59%減少し、シェアも約33ポイント低下して16%となる見込みです。マルチフォールド型パネルの出荷台数は14%増加すると予測されていますが、シェアは約3%にとどまります。このため、2026年の市場回復は、ブック型のインフォールド製品に集中する見通しです。
折りたたみパネル出荷は2030年までに74%増加する見通しに
2026年から2030年にかけて、折りたたみスマートフォン向けパネルの出荷は74%増加すると予測されており、年平均成長率(CAGR)では約15%に相当します。今後の成長は、インフォールド型およびマルチフォールド型製品にますます集中するとみられます。
インフォールド型パネルの出荷は、2026年から2030年にかけて79%増加し、シェアは81%から84%へ上昇すると予測されています。マルチフォールド型パネルの出荷台数は179%増加し、シェアは2.8%から4.5%へ上昇する見通しです。クラムシェル型パネルの出荷台数も27%増加すると予測されていますが、シェアは約4ポイント低下して12%となる見込みです。
Appleの出荷は、下期のみとなる2026年を基準として2030年までに167%増加し、シェアは約15ポイント上昇して42%となる見通しです。Samsungの出荷は27%増加する一方、シェアは24%へ低下すると予測されています。Huaweiの出荷は3%増加するものの、シェアは15%へ低下する見通しです。3社合計のシェアは、約5ポイント低下して81%となると予測されています。
まとめ
2026年上期の市場動向からは、クラムシェル型が出荷を牽引する市場構造から、インフォールド型パネル中心へと移行していることが確認できます。全体の出荷は前年比13%減少した一方、インフォールド型パネルは35%増加し、クラムシェル型パネルは62%減少しました。第2四半期の出荷は第1四半期比85%増加したものの、前年同期比では依然として16%減となっており、年央時点では回復にばらつきが残っていることを示しています。
通年の見通しは下期の動向に左右され、同期間の出荷は前年同期比71%増加すると予測されています。AppleとSamsungの新製品投入が出荷拡大を支え、2026年には市場全体が23%成長へ回復すると見込まれます。2030年にかけて、インフォールド型の継続的な成長と、マルチフォールド型製品のより急速な拡大を背景に、出荷はさらに74%増加すると予測されています。
本プレスリリースに関する詳細並びに情報は、こちらからご覧いただけます。
https://japan.counterpointresearch.com/coverage/display-tracker-forecast-report/
*本プレスリリースは2026年9月10日に発表されたプレスリリースの日本語版です。原文はこちらをご参照ください。
https://counterpointresearch.com/en/insights/in-fold-panel-growth-signals-h2-2026-recovery-in-foldable-smartphone-panel-shipments-despite-h1-decline
今回の発表は、チャネル情報、POSデータ、ディストリビューターアンケート調査、公開データなどボトムアップデータソースとトップダウンリサーチの組み合わせによるカウンターポイント社独自の調査方法で実施したものです。
【カウンターポイントリサーチ概要】
テクノロジーエコシステム全体にわたる製品を専門とするグローバル市場調査会社です。世界の主要なイノベーションハブ、製造クラスター、商業センターに拠点を構え、スマートフォンOEM、チップメーカー、チャネル企業、大手テクノロジー企業など、幅広いクライアント様にサービスを提供しています。経験豊富な専門家が率いる当社のアナリストチームは、経営幹部から戦略、アナリストリレーション(AR)、市場情報(MI)、ビジネスインテリジェンス(BI)、製品・マーケティングの各分野のプロフェッショナルまで、企業全体のステークホルダーと連携し、市場データ、業界のソートリーダーシップ、コンサルティングといった幅広いサービスを提供しています。
主な調査領域には、AI、自動車、コンシューマーエレクトロニクス、ディスプレイ、eSIM、IoT、位置情報プラットフォーム、マクロ経済、製造、ネットワークおよびインフラ、半導体、スマートフォン、ウェアラブルを含みます。カウンターポイントリサーチの注力領域、アナリスト、対話の機会等におかれましては、Insightsページより一般公開市場データやインサイトをご確認ください。
公式ウェブサイト: https://japan.counterpointresearch.com/